|원가·마진|조회 0
환율이 내려도 내 재고 원가는 안 내려갑니다 — 결제·과세·재고, 세 개의 환율
원·달러가 7월 고점에서 크게 빠졌다가 되돌리는 중입니다. 하지만 1688 사입은 위안화로 결제하고, 이미 산 재고의 원가는 내려가지 않으며, 세금에 쓰는 환율은 또 다릅니다 — 세 개의 환율을 갈라서 봅니다.
환율 · 과세환율 · 수입원가 · 재고 · 1688사입
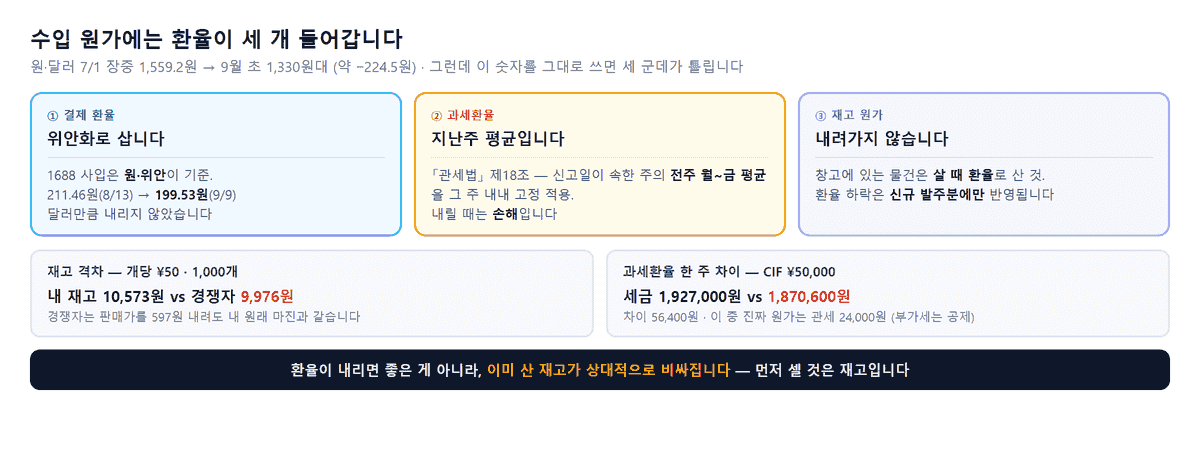
7월 1일 장중 1,559.2원이던 원·달러 환율이 9월 초 1,330원대까지 내려왔습니다. 두 달여 만에 224.5원 빠진, 약 2년 만의 저점이었습니다. 다만 그 뒤로 계속 되돌리는 중이라 9월 18일 기준 1,380원대, 고점 대비 낙폭은 179원으로 줄었습니다.
환율이 내려가는 국면은 수입하는 사람에게 반가운 뉴스입니다. 그런데 이 뉴스를 그대로 원가표에 옮기면 세 군데에서 틀립니다.
- 1688 사입은 달러로 결제하지 않습니다
- 이미 산 재고의 원가는 내려가지 않습니다
- 세금에 쓰는 환율은 시장환율이 아닙니다
하나씩 보겠습니다.
1. 뉴스는 달러 이야기입니다 — 우리는 위안화로 삽니다
원·위안 환율은 원·달러와 같은 폭으로 움직이지 않습니다. 원·위안은 재정환율이라 「원·달러 × 달러·위안」으로 계산되는데, 이번 국면은 원화만 강해진 게 아니라 달러 자체가 약해진 성격이 커서 위안화도 달러 대비 올랐습니다. 그만큼 원·위안 하락폭은 줄어듭니다.
| 고점 | 최근 | 변화 | |
|---|---|---|---|
| 원·달러 | 1,559.2원 (7/1 장중) | 1,380.5원 (9/18) | 약 −179원 (−11.5%) |
| 원·위안 | 211.46원 (8/13) | 204.7원 (9/18) | 약 −6.8원 (−3.2%) |
같은 기간을 놓고 비교한 값은 아닙니다(원·위안은 8월 중순 이후 구간). 다만 방향은 분명합니다 — 위안화도 내렸지만 달러만큼은 아닙니다.
「환율 200원 하락」 같은 헤드라인 숫자를 그대로 대입해 원가가 그만큼 빠졌다고 계산하면, 실제보다 낙관적인 표가 나옵니다. 1688 결제액에 곱할 숫자는 원·위안입니다.
💡 원고나 엑셀에 환율을 박아두셨다면 지금이 고칠 때입니다. 두 달 만에 이만큼 움직이는 값이라, 「환율 ○○원 기준」이라고 날짜와 함께 적어두지 않으면, 나중에 어느 시점 숫자인지 알 수 없습니다.
2. 재고 원가는 내려가지 않습니다 — 그래서 경쟁자만 좋아집니다
이게 실제로 매출을 흔드는 부분입니다.
환율 하락은 지금 새로 발주하는 물량에만 반영됩니다. 창고에 있는 재고는 살 때의 환율로 산 것이고, 그 원가는 팔릴 때까지 그대로입니다.
같은 상품을 파는 두 셀러를 놓고 보겠습니다. 상품가 개당 ¥50, 1,000개 발주 기준입니다.
| 발주 시점 | 적용 환율 | 개당 상품 원가 | 1,000개 | |
|---|---|---|---|---|
| 나 | 8월 중순 | 211.46원 | 10,573원 | 10,573,000원 |
| 경쟁자 | 9월 초 | 199.53원 | 9,976원 | 9,976,500원 |
| 차이 | 597원 | 596,500원 |
판매 공급가액을 18,000원이라고 하면 마진율은 이렇게 갈립니다.
| 마진율 | |
|---|---|
| 내 재고 (원가 10,573원) | 41.3% |
| 경쟁자 신규 발주 (원가 9,976원) | 44.6% |
경쟁자는 판매가를 597원 내려도 내 원래 마진과 같습니다. 가격 경쟁이 붙으면 먼저 버티지 못하는 쪽은 재고를 안고 있는 쪽입니다.
그래서 환율이 크게 내린 직후에는 「좋다」가 아니라 **「내 재고가 얼마나 남았나」**를 먼저 세어야 합니다. 회전이 느린 SKU를 많이 안고 있다면, 지금은 추가 발주보다 소진 속도를 올릴 때입니다.
3. 세 번째 환율 — 세금에 쓰는 건 시장환율이 아닙니다
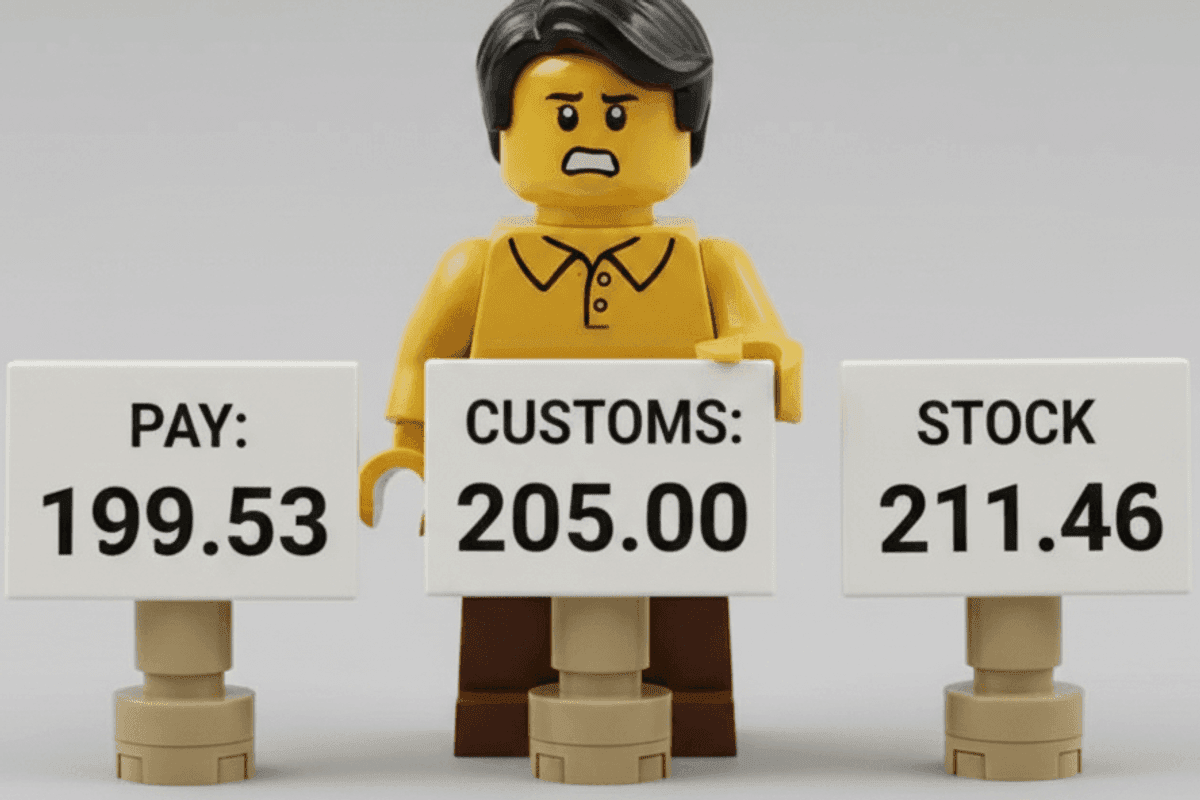
가장 덜 알려진 부분입니다. 수입 원가에는 환율이 세 개 들어갑니다.
| 어떤 환율 | 언제 정해지나 | |
|---|---|---|
| ① 결제 환율 | 내가 위안화를 살 때의 환율 | 결제하는 날 |
| ② 과세환율 | 관세청이 주 단위로 고시 | 수입신고일이 속하는 주 |
| ③ 재고 평가 환율 | 회계상 원가를 잡는 기준 | 입고 시점 |
②가 핵심입니다. 「관세법」 제18조는 이렇게 정하고 있습니다.
과세가격을 결정할 때 외국통화로 표시된 가격을 내국통화로 환산하는 경우에는 수입신고일이 속하는 주의 전주(前週) 월요일부터 금요일까지 매일 최초 고시하는 기준환율 또는 재정환율을 평균하여 관세청장이 정한 율을 적용한다.
즉 지난주 평균값을 이번 주 내내 씁니다. 시장이 어제 얼마였든 상관없습니다.
평소에는 문제가 안 됩니다. 문제는 지금처럼 빠르게 내릴 때입니다.
지난주 평균(=이번 주 과세환율)   205원
이번 주 시장                     199원
                                  ↑ 6원만큼 비싸게 세금을 냅니다
과세환율은 항상 시장을 뒤따라옵니다. 오를 때는 이득이고, 내릴 때는 손해입니다.
6원이 얼마인가
CIF ¥50,000짜리 한 건으로 계산해보겠습니다. 과세환율이 이번 주 205원, 다음 주 199원이라고 하겠습니다.
| 이번 주 신고 (205원) | 다음 주 신고 (199원) | 차이 | |
|---|---|---|---|
| 과세가격 | 10,250,000원 | 9,950,000원 | 300,000원 |
| 관세 8% | 820,000원 | 796,000원 | 24,000원 |
| 부가세 (과세가격+관세)×10% | 1,107,000원 | 1,074,600원 | 32,400원 |
| 세금 합계 | 1,927,000원 | 1,870,600원 | 56,400원 |
한 주 차이로 56,400원입니다. 다만 부가세는 사업자라면 매입세액으로 공제되므로, 진짜 원가 절감은 관세 24,000원이고 나머지는 현금이 덜 묶이는 효과입니다.
4. 그러면 신고를 미루는 게 이득인가 — 창고료와 계산해야 합니다
논리적으로는 이렇습니다. 환율이 내리는 국면이면 주 후반 신고 건을 다음 주 월요일로 넘기면 더 낮은 과세환율이 적용됩니다.
문제는 물건이 그동안 어딘가에 있어야 한다는 점입니다. 그리고 보세창고의 무료보관 시계는 생각보다 빨리 돕니다 — 인천공항 특송센터 기준 프리타임은 반입 후 24시간입니다. 그 뒤로는 종가율·종량률로 창고료가 붙습니다.
| 미루면 얻는 것 | 미루면 드는 것 | |
|---|---|---|
| 특송·소액 건 | 관세 몇 천 원 | 창고료가 더 큼 — 의미 없음 |
| LCL·컨테이너, 금액 큰 건 | 관세 수만~수십만 원 | 보관 여유가 있으면 계산해볼 만 |
소액 특송 건에서는 따지지 마세요. 24시간 뒤부터 붙는 창고료가 절감액을 금방 넘깁니다. 이 계산이 의미 있는 건 금액이 크고 보관 여유가 있는 건, 그리고 애초에 신고 시점을 내가 조절할 수 있는 구조일 때뿐입니다.
그리고 방향이 뒤집히면 이 전략도 뒤집힙니다. 환율이 오르는 국면에서는 반대로 빨리 신고하는 쪽이 유리합니다.
5. 왜 내렸나 — 얼마나 갈지는 아무도 모릅니다
이번 하락은 한 가지 이유가 아니라 여러 개가 겹쳤습니다.
- 반도체 수출 호조로 들어온 달러
- 수출기업의 달러 매도 물량
- 대규모 해외 조달자금 유입
- 외국인 주식자금 흐름 개선
- 한국은행의 금리 인상
공통점은 전부 수급 요인이라는 점입니다. 수급은 방향이 바뀔 때 빠르게 바뀝니다. 7월에 1,559원을 찍었을 때 「1,500원 뉴노멀」이라는 말이 나왔는데 두 달 만에 1,330원대가 됐습니다. 그리고 그 저점에서 2주 만에 1,380원대로 되돌렸습니다. 낙폭의 5분의 1이 사라지는 데 보름이 걸리지 않았습니다. 내리는 것도 되돌리는 것도 이만큼 빠릅니다.
그러니 「지금이 바닥이니 몰아서 발주한다」는 판단은 환율 전망에 베팅하는 것입니다. 소싱은 그런 베팅을 하기에 좋은 자리가 아닙니다 — 재고 회전과 시즌이 이미 정해져 있기 때문입니다.
대신 이렇게 쓰는 게 안전합니다. 원래 발주하려던 물량의 시점을 앞당기는 데는 좋은 구간이고, 원래 계획에 없던 물량을 만드는 근거로는 약합니다.
실무 체크리스트
- [ ] 원가표의 환율이 원·달러인가 원·위안인가 — 1688 사입이면 원·위안입니다
- [ ] 환율을 「○○원 기준(날짜)」로 적어뒀는가 — 날짜가 없으면 언제 값인지 몰라 다시 못 씁니다
- [ ] 지금 재고의 취득 환율과 신규 발주 환율을 따로 알고 있는가
- [ ] 회전이 느린 SKU를 안고 있다면, 추가 발주보다 소진이 먼저 아닌가
- [ ] 과세환율은 관세청 주간 고시값을 확인했는가 (시장환율과 다릅니다)
- [ ] 신고일 조정을 검토한다면 창고료(프리타임 24시간)와 비교했는가
- [ ] 절감액 중 부가세분은 어차피 공제된다는 걸 계산에 반영했는가
🛠 소싱핏 실무 적용 가이드
환율이 흔들릴 때 가장 위험한 건 원가표마다 다른 환율이 들어가 있는 상태입니다. 어떤 표는 7월 값, 어떤 표는 지난주 값이면 상품끼리 비교가 안 됩니다.
소싱핏은 상품 링크에서 물품가·운임·관세·부가세를 같은 규칙으로 분해합니다. 환율이 움직일 때 전체를 같은 기준으로 다시 계산해두면, 어떤 상품이 여전히 남는지가 한 번에 보입니다. 실제 신고 전에는 관세청 유니패스에서 해당 주의 과세환율을 확인하시길 권합니다.
📚 데이터 출처
| 구분 | 내용 | 출처 |
|---|---|---|
| 원·달러 고점 | 2026년 7월 1일 장중 1,559.2원 | 국내 언론 보도(인베스트조선·이데일리 등) |
| 하락폭 | 7월 장중 고점 대비 9월 7일 저점까지 224.5원 하락, 약 2년 만의 저점 | 동일 |
| 하락 요인 | 반도체 수출 호조, 수출기업 달러 매도, 해외 조달자금 유입, 외국인 주식자금, 금리 인상 | 동일 |
| 원·위안 | 2026년 8월 13일 211.46원 → 9월 9일 종가 199.53원 (9월 7일 저가 198.88원) | Investing.com CNY/KRW 과거 데이터 |
| 최근 수준 | 2026년 9월 18일 조회 기준 원·달러 1,380.5원, 원·위안 204.7원 | 공개 환율 API (exchangerate-api) |
| 과세환율 산정 | 수입신고일이 속하는 주의 전주 월~금 기준환율·재정환율을 평균, 그 주 내내 고정 적용 | 「관세법」 제18조 및 시행 관련 고시 |
| 보세창고 프리타임 | 인천공항 특송센터 기준 반입 후 24시간, 이후 종가율·종량률 | 인천공항 특송 보관료 안내 |
| 부가세 공제 | 수입 부가세는 사업자의 매입세액으로 공제 | 「부가가치세법」 제35조·제38조 |
환율은 매일 바뀝니다. 위 수치는 2026년 9월 18일까지 확인된 값이며, 실제 계산에는 그 시점의 관세청 고시 과세환율을 쓰셔야 합니다. 발주·신고 시점 조정은 사업 구조에 따라 유불리가 달라지므로 관세사와 상의하시기 바랍니다.
자주 묻는 질문
환율이 내렸으니 지금 발주하면 원가가 싸지나요?
지금 새로 발주하는 물량은 싸집니다. 다만 1688 사입은 위안화로 결제하므로 원·달러가 아니라 원·위안 하락폭을 봐야 하고, 이미 창고에 있는 재고의 원가는 내려가지 않습니다. 같은 상품을 파는 경쟁자가 지금 발주하면 그쪽 마진만 좋아집니다.
과세환율이 시장환율과 다른가요?
다릅니다. 「관세법」 제18조에 따라 수입신고일이 속하는 주의 전주 월요일부터 금요일까지 기준환율을 평균해 관세청장이 그 주의 환율로 고시하고, 그 값이 한 주 내내 고정 적용됩니다. 그래서 환율이 빠르게 내리는 국면에서는 과세환율이 시장보다 높게 남아 세금을 더 내게 됩니다.
신고일을 미루면 세금이 줄어드나요?
환율이 내리는 국면에서 주 후반 신고 건을 다음 주로 넘기면 더 낮은 과세환율이 적용될 수 있습니다. 다만 인천공항 특송센터 기준 무료보관은 반입 후 24시간이라 창고료가 먼저 붙습니다. 금액이 크고 보관 여유가 있는 건에서만 따져볼 만합니다.
환율 하락분 중 실제로 남는 건 얼마인가요?
과세가격이 내려가면 관세와 부가세가 함께 줄지만, 부가세는 사업자라면 매입세액으로 공제되므로 진짜 원가 절감은 관세분입니다. 나머지는 현금이 덜 묶이는 효과입니다.
Comments
댓글 0
불러오는 중…
로그인 확인 중…