|소싱·플랫폼|조회 0
중국 무역흑자가 사상 최대입니다 — 그럼 1688 단가는 내려갈까요
8월 중국 수출이 25% 늘고 무역흑자가 1,191억 달러로 사상 최대를 찍었습니다. 그런데 같은 달 공식 제조업 PMI는 49.8, 위축 국면입니다. 이 괴리가 사입 단가에 무엇을 뜻하는지 봅니다.
중국수출 · 무역흑자 · PMI · 1688사입 · 발주타이밍
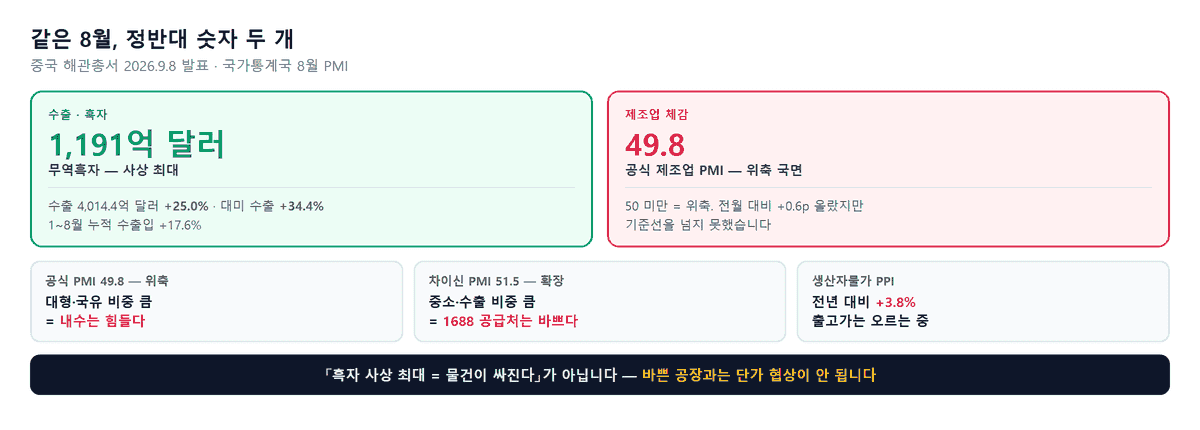
9월 8일 중국 해관총서가 8월 무역 통계를 냈습니다. 숫자가 셉니다.
| 항목 | 8월 | 전년 대비 |
|---|---|---|
| 수출 | 4,014억 4,000만 달러 | +25.0% |
| 수입 | 2,823억 6,000만 달러 | +28.2% |
| 무역흑자 | 1,191억 달러 | 사상 최대 |
| 대미 수출 | 424억 7,530만 달러 | +34.4% |
| 1~8월 누적 수출입 | — | +17.6% |
대한국 무역도 컸습니다. 중국의 한국향 수출은 약 49% 증가, 한국으로부터의 수입은 두 배 이상 급증했습니다.
여기까지 보면 결론이 하나로 보입니다. "중국 공장이 돌아간다, 지금 사면 싸겠다."
그런데 같은 달에 정반대 숫자가 하나 더 나왔습니다.
1. 수출은 사상 최대인데, 제조업은 위축 국면입니다
8월 중국 공식 제조업 PMI는 49.8이었습니다. 전월보다 0.6포인트 올랐지만 여전히 50 미만 — 위축 구간입니다.
PMI(구매관리자지수)는 50이 기준선입니다. 넘으면 확장, 밑돌면 위축으로 읽습니다.
수출이 25% 늘었는데 제조업 체감은 위축입니다. 둘 중 하나가 틀린 게 아니라, 둘 다 사실입니다.
2. 갈라서 보면 설명이 됩니다 — 공식 PMI와 차이신 PMI
중국 제조업 PMI는 두 가지가 나옵니다. 같은 달인데 방향이 반대였습니다.
| 8월 값 | 조사 대상의 성격 | |
|---|---|---|
| 공식 PMI (국가통계국) | 49.8 — 위축 | 대형·국유 기업 비중이 큼, 내수 영향이 크게 반영 |
| 차이신 PMI (민간) | 51.5 — 확장 | 중소·수출 지향 기업 비중이 큼 |
읽는 법은 이렇습니다. 내수를 보는 대형 공장은 힘들고, 수출하는 중소 공장은 바쁩니다.
그리고 1688에서 우리가 거래하는 곳이 바로 후자입니다. 크로스보더로 물건을 내보내는 중소 제조업체 — 지금 확장 국면에 있는 쪽입니다.
세부 지표도 같은 방향입니다. 공식 PMI 안에서도 생산지수는 50.4, 신규주문지수는 50.6으로 둘 다 확장으로 올라섰고, 조사 대상 21개 업종 중 16개가 전월보다 상승했습니다.
3. 그래서 단가는 — 내려갈 이유가 별로 없습니다
"흑자가 사상 최대다 = 물건이 남아돈다 = 싸진다"는 직관은 여기서 깨집니다. 세 가지가 반대 방향을 가리킵니다.
① 생산자물가가 오르고 있습니다. 8월 중국 생산자물가지수(PPI)는 전년 대비 3.8%, 전월 대비 0.4% 상승했습니다. 공장 출고가 자체에 상승 압력이 있다는 뜻입니다.
② 수출 지향 공장은 지금 바쁩니다. 차이신 PMI가 51.5입니다. 주문이 밀려 있는 공장과 MOQ나 단가를 협상하는 건 한산한 공장과 하는 것과 다릅니다. 바쁜 쪽이 아쉬울 게 없습니다.
③ 흑자는 "남아서"가 아니라 "밀어내서" 생긴 것일 수 있습니다. 관세 인상이 예고되면 바이어는 시행일 전에 주문을 당겨 넣습니다. 이걸 프론트로딩(front-loading), 우리말로 밀어내기 수출이라고 부릅니다. 8월 대미 수출이 34.4% 늘어난 것도 이 관점에서 보는 시각이 있습니다.
밀어내기의 특징은 미래 수요를 당겨 쓴다는 점입니다. 통계는 좋아 보이지만 나중에 반동이 옵니다. 그리고 그 반동 구간에 들어가야 비로소 단가가 물러섭니다 — 지금이 아니라 나중입니다.
4. 거시 통계가 내 원가에 닿는 통로는 사실상 하나입니다
솔직하게 말씀드리면, 이 정도 통계로 "지금이 소싱 적기"라고 단정할 근거는 부족합니다.
- 1,191억 달러 흑자는 중국 경제 전체의 숫자이지, 내가 거래하는 1688 공급처 한 곳의 견적과 연동되지 않습니다
- 업종 지표는 대기업 위주일 가능성이 높고, 중소 제조업체의 실제 가격 정책과는 거리가 있습니다
- 발주가에는 환율·원자재·내 주문량 같은 더 직접적인 변수가 있습니다
거시 지표가 사입 셀러의 원가표까지 실제로 내려오는 경로는 운임과 리드타임 하나입니다. 물량이 특정 시기에 몰리면 배에 실을 자리(선복)를 두고 경쟁이 생기고, 그건 견적과 납기에 그대로 나타납니다.
| 밀어내기 구간에 생길 수 있는 일 | 내가 체감하는 형태 |
|---|---|
| 선복 경쟁 심화 | LCL 운임 견적이 슬금슬금 오름 |
| 항만·내륙 물류 적체 | 출고는 됐는데 선적이 밀림 |
| 반동 구간 진입 | 반대로 운임이 빠지고 자리가 남음 |
이건 "그럴 수 있다"는 메커니즘이지 확정 수치가 아닙니다. 그리고 확인 방법은 뉴스가 아닙니다.
5. 뉴스 대신 견적을 보세요
거시 지표의 문제는 틀렸다는 게 아니라 해상도가 낮다는 것입니다. 나에게 필요한 건 중국 전체가 아니라 내 항로, 내 물량, 내 품목의 숫자입니다.
방법은 단순합니다.
- 같은 화물 조건(품목·CBM·중량·출발지·도착지)을 문서로 고정합니다
- 그 조건으로 2~3주 간격을 두고 포워더 견적을 받습니다
- 총액이 아니라 항목별로 비교합니다 — 국제운임만 움직였는지, 부대비용이 붙었는지
이 세 번만 반복해도 "지금 운임이 오르는 구간인가"에 대한 답이 뉴스보다 정확하게 나옵니다. 그리고 이건 내 발주 계획에 바로 쓸 수 있는 형태입니다.
같은 원리로 공급처에도 씁니다. 같은 품목·같은 수량으로 2~3주 간격을 두고 다시 견적을 받아보면, 그 공장이 지금 바쁜지 한산한지가 응답 속도와 가격에서 드러납니다. PMI보다 훨씬 정확한 지표입니다.
실무 체크리스트
- [ ] "수출 급증"을 "단가 하락"으로 바로 연결하지 않았는가 — 8월엔 PPI가 3.8% 올랐습니다
- [ ] 내 공급처가 수출 지향 중소 제조업체인가 — 그렇다면 지금 확장 국면이라 협상력이 약합니다
- [ ] 밀어내기 구간과 반동 구간을 구분하고 있는가 — 단가가 물러서는 건 반동 구간입니다
- [ ] 같은 화물 조건을 문서로 고정해뒀는가 (견적 비교의 전제)
- [ ] 2~3주 간격으로 포워더 견적을 받아 항목별로 비교하고 있는가
- [ ] 거시 뉴스가 아니라 내 견적 이력으로 발주 시점을 정하고 있는가
🛠 소싱핏 실무 적용 가이드
견적을 비교하려면 같은 기준으로 분해된 원가표가 먼저 있어야 합니다. 총액만 비교하면 어디가 올랐는지 모릅니다.
소싱핏은 상품 링크에서 물품가·운임·관세·부가세를 같은 규칙으로 나눠 보여줍니다. 2~3주 간격으로 같은 상품을 다시 돌려두면, 움직인 항목이 무엇인지가 눈에 보입니다 — 거시 지표보다 훨씬 해상도가 높은 신호입니다.
📚 데이터 출처
| 구분 | 내용 | 출처 |
|---|---|---|
| 8월 수출·수입 | 수출 4,014.4억 달러(+25.0%), 수입 2,823.6억 달러(+28.2%) | 중국 해관총서 (2026.9.8 발표) |
| 무역흑자 | 1,191억 달러, 사상 최대 | 동일 |
| 대미 수출 | 424억 7,530만 달러(+34.4%) | 동일 |
| 대한국 무역 | 중국의 한국향 수출 약 +49%, 한국으로부터 수입 2배 이상 증가 | 동일 (금액은 보도별 편차가 있어 증감률만 인용) |
| 1~8월 누적 | 상품무역 수출입 +17.6% | 동일 |
| 공식 제조업 PMI | 8월 49.8 (전월 대비 +0.6p), 생산 50.4·신규주문 50.6, 21개 업종 중 16개 상승 | 중국 국가통계국 (2026.8.31) |
| 차이신 제조업 PMI | 8월 51.5 | 민간 조사 (2026.9.1 발표) |
| 생산자물가 | 8월 PPI 전년 대비 +3.8%, 전월 대비 +0.4% | 중국 국가통계국 |
거시 통계는 발표 기관과 집계 기준에 따라 수치가 달라질 수 있고, 개별 공급처의 가격 정책과는 직접 연동되지 않습니다. 발주 판단은 본인 견적 이력을 근거로 하시기 바랍니다.
자주 묻는 질문
중국 수출이 늘면 1688 단가가 싸지나요?
직접 연결되지 않습니다. 8월에 수출이 25% 늘고 흑자가 사상 최대였지만, 같은 달 생산자물가지수는 전년 대비 3.8% 올랐고 수출 지향 중소 제조업 지표는 확장 국면이었습니다. 공장이 바쁘면 오히려 단가 협상력은 떨어집니다.
수출은 사상 최대인데 왜 제조업 PMI는 50 미만인가요?
8월 공식 제조업 PMI는 49.8로 위축 국면이었고, 민간 조사인 차이신 PMI는 51.5로 확장이었습니다. 공식 지표는 대형·국유 기업 비중이 크고 차이신은 중소·수출 기업 비중이 큽니다. 즉 내수는 위축, 수출은 확장이라는 뜻으로 읽는 편이 자연스럽습니다.
밀어내기 수출이 무엇인가요?
관세 인상이 예고되면 바이어가 시행일 전에 주문을 앞당기는 현상입니다. 통계상 수출은 급증하지만 미래 수요를 당겨 쓴 것이라 이후 반동이 옵니다. 8월 대미 수출이 34.4% 늘어난 것도 이 관점에서 보는 시각이 있습니다.
그럼 발주 시점은 무엇을 보고 정하나요?
거시 통계는 해상도가 낮아 개별 발주 근거로는 약합니다. 같은 화물 기준으로 2~3주 간격을 두고 포워더 견적을 받아 비교하는 편이 훨씬 정확합니다. 내 항로·내 물량 기준의 숫자가 나오기 때문입니다.
Comments
댓글 0
불러오는 중…
로그인 확인 중…