|소싱·플랫폼|조회 2
사입? 구매대행? 위탁판매? — 네 가지가 갈리는 건 딱 한 가지입니다
위탁판매·드롭쉬핑·구매대행·사입은 「재고를 갖느냐」로 나누는 게 아닙니다. 수입신고서에 누구 이름이 올라가느냐로 갈리고, 거기서 세금·통관·KC 책임이 전부 결정됩니다.
용어사전 · 사입 · 구매대행 · 위탁판매 · 드롭쉬핑
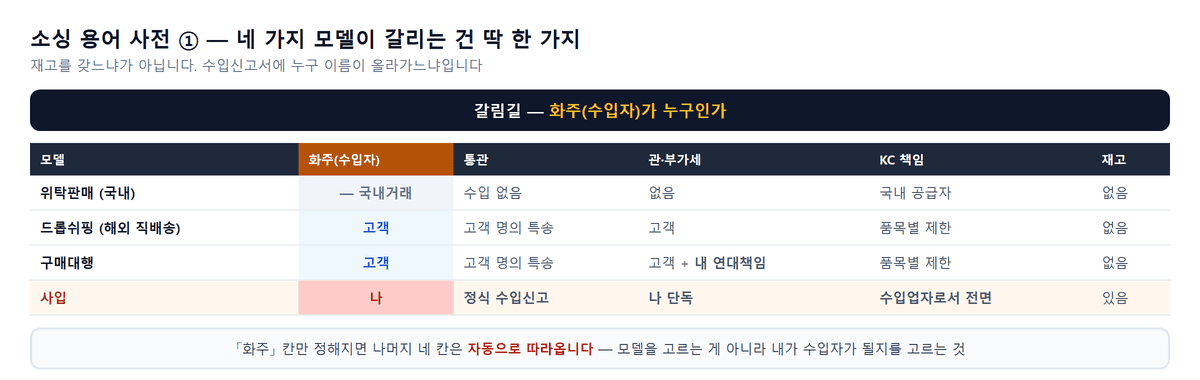
소싱 용어 사전 ① — 이미 쓴 글에 자주 나오는데 따로 설명한 적 없는 말들을, 처음 시작하는 분 기준으로 하나씩 풉니다.
"위탁판매로 시작할까요, 구매대행이 나을까요?" 자주 받는 질문입니다. 그런데 대부분의 설명이 재고를 갖느냐 안 갖느냐로 나눕니다.
그 기준으로는 실제로 벌어지는 일이 설명되지 않습니다. 진짜 갈림길은 하나입니다.
물건이 한국에 들어올 때, 세관 서류에 누구 이름이 적히는가.
내 이름이 적히면 세금도 내가 내고, 사고가 나도 내가 책임집니다. 고객 이름이 적히면 그 반대고요.
이 한 칸이 정해지면 나머지는 따라옵니다. 세금을 누가 내는지, 통관을 어떻게 하는지, 안전 인증을 누가 받아야 하는지가 전부 여기서 갈립니다. 그러니까 모델을 고르는 게 아니라, 내 이름을 올릴지 말지를 고르는 겁니다.
1. 네 가지를 한 장에
| 재고를 갖나 | 세관 서류에 적히는 이름 | 어떻게 들어오나 | 세금은 누가 | 안전 인증은 누가 | |
|---|---|---|---|---|---|
| 위탁판매 (국내 물건) | 없음 | — (한국 안에서만 도니까) | 수입 자체가 없음 | 낼 게 없음 | 물건 준 국내 업체 |
| 드롭쉬핑 (해외에서 바로) | 없음 | 고객 | 고객 앞으로 오는 국제택배 | 고객 | 품목에 따라 막힘 |
| 구매대행 | 없음 | 고객 | 고객 앞으로 오는 국제택배 | 고객, 단 못 내면 나한테도 | 품목에 따라 막힘 |
| 사입 | 있음 | 나 | 내 사업자로 정식 신고 | 나 | 전부 내 책임 |
갈리는 칸은 세 번째, 이름이 적히는 칸 하나입니다. 나머지 칸은 그 칸을 따라 저절로 정해집니다.
이 「세관 서류에 적히는 사람」을 업계에서는 화주(貨主) 또는 수입자라고 부릅니다. 앞으로 나오는 「화주」는 전부 이 뜻입니다.
2. 네 가지가 실제로 어떻게 돌아가나
위탁판매 — 수입이 아예 없습니다
국내 도매업체 상품을 내 스토어에 올려두고, 주문이 들어오면 도매업체가 고객에게 직접 보냅니다. 나는 중개만 합니다.
물건이 국경을 넘지 않으므로 통관도, 관세도, KC 책임도 없습니다. 대신 마진이 가장 얇고, 같은 상품을 파는 사람이 수백 명입니다.
드롭쉬핑 — 해외에서 고객에게 바로 갑니다
같은 무재고인데 물건이 해외에서 출발합니다. 고객이 주문하면 해외 판매자가 고객 주소로 직접 보냅니다.
여기서 중요한 게 생깁니다. 세관 서류에는 고객 이름이 적힙니다. 고객이 받은 개인통관고유부호로 물건이 들어오고, 금액이 면세 기준을 넘으면 세금도 고객이 냅니다.
대신 배송이 2~3주 걸립니다. 그동안 "언제 와요?"라고 묻는 전화는 전부 내가 받습니다.
구매대행 — 내가 대신 사주는 것
고객 주문을 받아 내가 해외에서 대신 구매해 고객에게 보냅니다. 드롭쉬핑과 달리 내가 중간에서 주문·검수·배송을 조율합니다.
세관 서류에 적히는 이름은 여전히 고객입니다. 법에서 말하는 「구매대행업자」가 바로 이 구조입니다 — 본인이 쓸 물건을 사려는 사람을 대신해 사다 주는 사람.
그런데 여기에 함정이 하나 붙었습니다. 고객에게 세금 낼 돈을 받아서 대신 내주면, 그것만으로 나도 같이 세금을 물게 됩니다. 내가 거짓말을 한 적이 없어도 그렇습니다. 나중에 세금이 덜 걷힌 게 드러나면 세관은 고객과 나 중 아무한테나 청구할 수 있습니다. 이 얘기는 따로 정리했습니다.
사입 — 내가 먼저 사서 쟁여둡니다
내 돈으로 먼저 사서 창고에 넣고, 주문이 오면 내가 보냅니다.
세관 서류에 적히는 이름은 나입니다. 내 사업자 이름으로 정식 신고를 하고, 관세와 부가세도 내가 냅니다. 통관이 끝나면 영수증 격인 서류(수입신고필증)가 나오는데, 거기 「세금 낸 사람」 칸에 내 사업자번호가 찍힙니다.
3. 화주가 갈리면 무엇이 달라지나
① 통관 방식이 달라집니다
| 어떻게 들어오나 | |
|---|---|
| 구매대행·드롭쉬핑 — 고객이 본인이 쓰려고 사는 것 | 150달러 이하면 신고를 생략하고 세금도 없습니다 (목록통관) |
| 사입 — 내가 팔려고 사는 것 | 금액이 얼마든 전부 정식 신고 |
여기가 자주 걸리는 자리입니다. 팔 물건은 아무리 싸도 신고를 생략할 수 없습니다. 100달러짜리든 50달러짜리든 첫 박스부터 정식 신고입니다.
배송대행지 요금표에 「목록통관 7,000원」이라고 적힌 건 개인이 자기 쓰려고 사는 직구 요금입니다. 내가 팔 물건에는 그 요금이 적용되지 않습니다.
② 세금 구조가 달라집니다
사입은 세금을 내가 내는 대신, 낸 부가세 10%를 나중에 돌려받습니다(조건이 있습니다). 나가는 돈은 크지만 일부가 돌아옵니다.
구매대행은 애초에 고객이 낸 세금이라 내가 돌려받을 게 없습니다. 돌려받는 건 없는데 같이 물어줄 책임만 붙는 구조입니다.
③ KC 인증 책임이 달라집니다
여기가 초보가 가장 늦게 아는 부분입니다.
KC 인증은 「이 물건이 사람한테 안 위험하다」는 걸 국가가 확인해 주는 절차입니다. 전기제품, 어린이용품처럼 다치면 크게 다치는 품목에 붙습니다.
- 사입 — 물건을 들여온 사람이 나니까 인증도 내가 받습니다. 모델이 다르면 또 받아야 하고, 비용도 내가 냅니다.
- 구매대행·드롭쉬핑 — 덜 위험한 품목은 인증 없이도 대행할 수 있습니다. 그런데 인증이 꼭 필요한 품목은 대행 자체가 막힙니다. 「고객이 사는 거니까 나는 상관없다」가 안 통합니다.
어린이제품·전기용품은 대부분 여기에 걸립니다. 유아용품 4종이 전부 KC 미획득이었던 사례가 그래서 나옵니다.
4. 초보가 하는 실수 세 가지
실수 1 — "무재고니까 리스크가 없다"
없어지는 건 재고 리스크뿐입니다. 책임 리스크는 그대로 남습니다.
구매대행은 연대납세의무가 붙고, KC 대상 품목은 대행 자체가 제한되며, 고객 CS는 전부 내가 받습니다. 「돈이 안 묶인다」와 「책임이 없다」는 다른 말입니다.
실수 2 — 구매대행이라면서 미리 사두기
"잘 팔리니까 미리 몇 개 사둬야지." — 그 순간 사입입니다.
미리 사둔 물건은 내가 쓰려고 산 게 아니니까 신고를 생략할 수 없습니다. 들어올 때는 대개 그냥 통과되지만, 나중에 팔린 기록이 드러나면 세관이 처음부터 면세가 아니었던 걸로 보고 다시 계산합니다. 그때는 안 낸 세금에 벌금까지 얹어서 받아갑니다.
재고를 갖기로 했으면 모델을 바꾼 겁니다. 통관도 그에 맞춰야 합니다.
실수 3 — 모델만 바꾸고 사업자 설정을 안 바꾸기
구매대행에서 사입으로 넘어가면 사들이는 금액이 갑자기 커집니다. 그런데 사업자가 간이과세자로 돼 있으면 낸 부가세를 거의 못 돌려받습니다 — 산 금액의 0.5%만 빼 줍니다. 1,000만원어치를 사도 5만원입니다.
모델을 바꿀 때 같이 점검해야 하는 것들입니다.
- 사업자 유형 (간이 → 일반)
- 통관 방식 (목록통관 → 정식 수입신고)
- 수입자 명의 (배대지 명의가 아니라 내 사업자여야 공제됩니다)
- KC 인증 대상인지
5. 어디서 시작할까
정답은 없지만, 가진 자원으로 따지면 순서가 보입니다.
| 초기 자본 | 재고 리스크 | 마진 | 통제력 | 필요한 것 | |
|---|---|---|---|---|---|
| 위탁판매 | 거의 0 | 없음 | 가장 얇음 | 낮음 | 상품 선별·상세페이지 |
| 드롭쉬핑 | 거의 0 | 없음 | 얇음 | 낮음 | + 배송 지연 CS |
| 구매대행 | 거의 0 | 없음 | 수수료 수준 | 중간 | + 중국어·검수·환불 협상 |
| 사입 | 큼 | 큼 | 가장 두꺼움 | 높음 | + 자본·보관·통관·세금 |
※ 마진 폭은 품목과 채널에 따라 크게 달라집니다. 순서만 참고하세요.
대부분은 무재고로 시작해 팔리는 상품을 찾고, 그게 반복되면 사입으로 넘어갑니다. 사입을 먼저 하면 「팔릴지 모르는 물건」에 자본을 먼저 넣게 됩니다.
6. 언제 갈아탈까
두 조건이 같이 맞을 때입니다.
① 같은 상품이 반복해서 팔릴 때 한 번 잘 팔린 게 아니라 몇 주 연속 나가야 합니다. 사입은 그 상품이 계속 팔린다는 데 거는 베팅입니다.
② 건당 발주액이 관세사 고정비를 넘길 때 구매대행 수수료와 관세사 비용이 뒤집히는 지점이 약 66만원입니다 — 관세사 건당 고정비 33,000원을 구매대행 수수료율 5%로 나눈 값입니다. 다만 그 계산은 수수료만 본 것이고, 사입으로 가면 주문·검수·CS가 내 일이 됩니다.
그리고 넘어가기 전에 샘플로 검증하세요. 검증 없이 300만원어치를 들이는 것과, 4만원짜리 샘플로 한 번 확인하고 들이는 것의 차이는 큽니다.
실무 체크리스트
- [ ] 세관 서류에 누구 이름이 적히는지 말할 수 있는가 — 여기서 나머지가 전부 결정됩니다
- [ ] 무재고를 「책임도 없다」로 이해하고 있지 않은가
- [ ] 구매대행이라면서 재고를 미리 사두고 있지 않은가 (그건 사입입니다)
- [ ] 내 품목이 KC 인증 대상인가 — 대상이면 구매대행 자체가 제한될 수 있습니다
- [ ] 사입으로 넘어갈 계획이라면 사업자 유형이 일반과세자인가
- [ ] 통관 끝나고 받은 서류에 내 사업자번호가 찍혀 있는가 (배송대행지 이름으로 돼 있으면 부가세를 못 돌려받습니다)
- [ ] 갈아타기 전에 샘플로 검증했는가
🛠 소싱핏 실무 적용 가이드
모델을 고를 때 실제로 필요한 건 「이 상품을 사입하면 개당 얼마에 들어오나」 하나입니다. 그 숫자가 있어야 위탁판매 마진과 비교가 됩니다.
소싱핏은 상품 링크에서 물품가·운임·관세·부가세를 순서대로 분해해 개당 도착원가를 냅니다. 구매대행으로 팔던 상품을 넣어보면, 사입으로 바꿨을 때 마진이 실제로 두꺼워지는지가 숫자로 보입니다.
📚 참고
| 구분 | 내용 |
|---|---|
| 구매대행업자 정의 | 자가사용물품을 수입하려는 화주의 위임에 따라 구매를 대행하는 자 — 「관세법」 제19조 제5항 제1호 다목 |
| 연대납세의무 | 화주로부터 관세 등에 상당하는 금액을 수령하면 성립 — 동 조항 |
| 목록통관 | 자가사용 물품 전용, 판매 목적은 대상 아님 — 관세청 |
| 구매대행과 KC | 위해도가 낮은 일부 품목은 KC 없이 대행 허용, 그 외는 제한 — 「전기용품 및 생활용품 안전관리법」 운영 기준 |
| 수입 부가세 공제 | 수입신고필증 납세의무자가 본인 사업자여야 매입세액 공제 가능 |
모델 구분과 세법·통관 적용은 실제 계약 구조에 따라 달라집니다. 본인 사업 구조가 어디에 해당하는지는 관세사·세무사에게 확인하시기 바랍니다.
자주 묻는 질문
사입과 구매대행의 차이가 뭔가요?
재고를 갖느냐가 아니라 수입자가 누구냐가 다릅니다. 구매대행은 고객이 화주라 고객 이름으로 통관되고, 사입은 내가 화주라 내 사업자로 정식 수입신고를 합니다. 여기서 관·부가세를 누가 내는지, KC 인증 책임이 누구에게 있는지가 전부 갈립니다.
무재고로 하면 리스크가 없나요?
재고 리스크만 없습니다. 책임 리스크는 남습니다. 구매대행은 고객에게 관부가세 상당액을 받아 대신 내는 구조만으로 연대납세의무가 성립하고, KC 인증 대상 품목은 구매대행 자체가 제한됩니다.
구매대행인데 물건을 미리 사두면 안 되나요?
미리 사두는 순간 구매대행이 아니라 사입입니다. 자가사용 목적이 아니게 되므로 목록통관 대상에서 빠지고, 금액과 무관하게 정식 수입신고를 해야 합니다. 판매 사실이 확인되면 처음부터 면세 대상이 아니었던 것으로 정리됩니다.
초보는 어디서 시작하는 게 좋나요?
자본이 적고 중국어·통관이 낯설면 위탁판매나 구매대행으로 시작해 팔리는 상품을 찾고, 같은 상품이 반복해서 팔리기 시작하면 사입으로 넘어가는 순서가 일반적입니다. 사입은 마진이 높은 대신 자본·창고·세금 책임을 전부 안게 됩니다.
Comments
댓글 0
불러오는 중…
로그인 확인 중…