|통관·관세|조회 0
관세를 나중에 내는 방법 — 보세창고
보세창고로 관세 납부를 미루는 제도와 셀러 자금흐름에 쓰는 법.
보세창고 · 관세 · 자금 · 통관
대량으로 발주하면 마진율은 좋아지는데, 막상 통관 시점에 관세·부가세를 한꺼번에 내야 해서 자금이 묶이는 경험, 해보신 분들 많으실 겁니다. 이걸 완화하는 제도가 보세창고입니다.
1. 보세창고가 하는 일
보세창고는 세관에서 보세구역으로 특허를 받은 창고입니다. 보세구역이란 수입물품에 대한 관세 납부 등 통관절차를 유보한 채로 물건을 보관할 수 있는 곳을 말합니다(관세청 관련 자료 기준).
쉽게 말해 물건은 이미 한국 땅(보세구역)에 들어와 있지만, 정식으로 통관(수입신고 수리)해서 국내로 반출하기 전까지는 관세가 부과되지 않습니다. 관세는 실제로 물건을 창고에서 꺼내 국내로 반출할 때 비로소 발생합니다.
2. 왜 자금흐름에 도움이 되나
대량 발주를 예로 들면 차이가 분명해집니다.
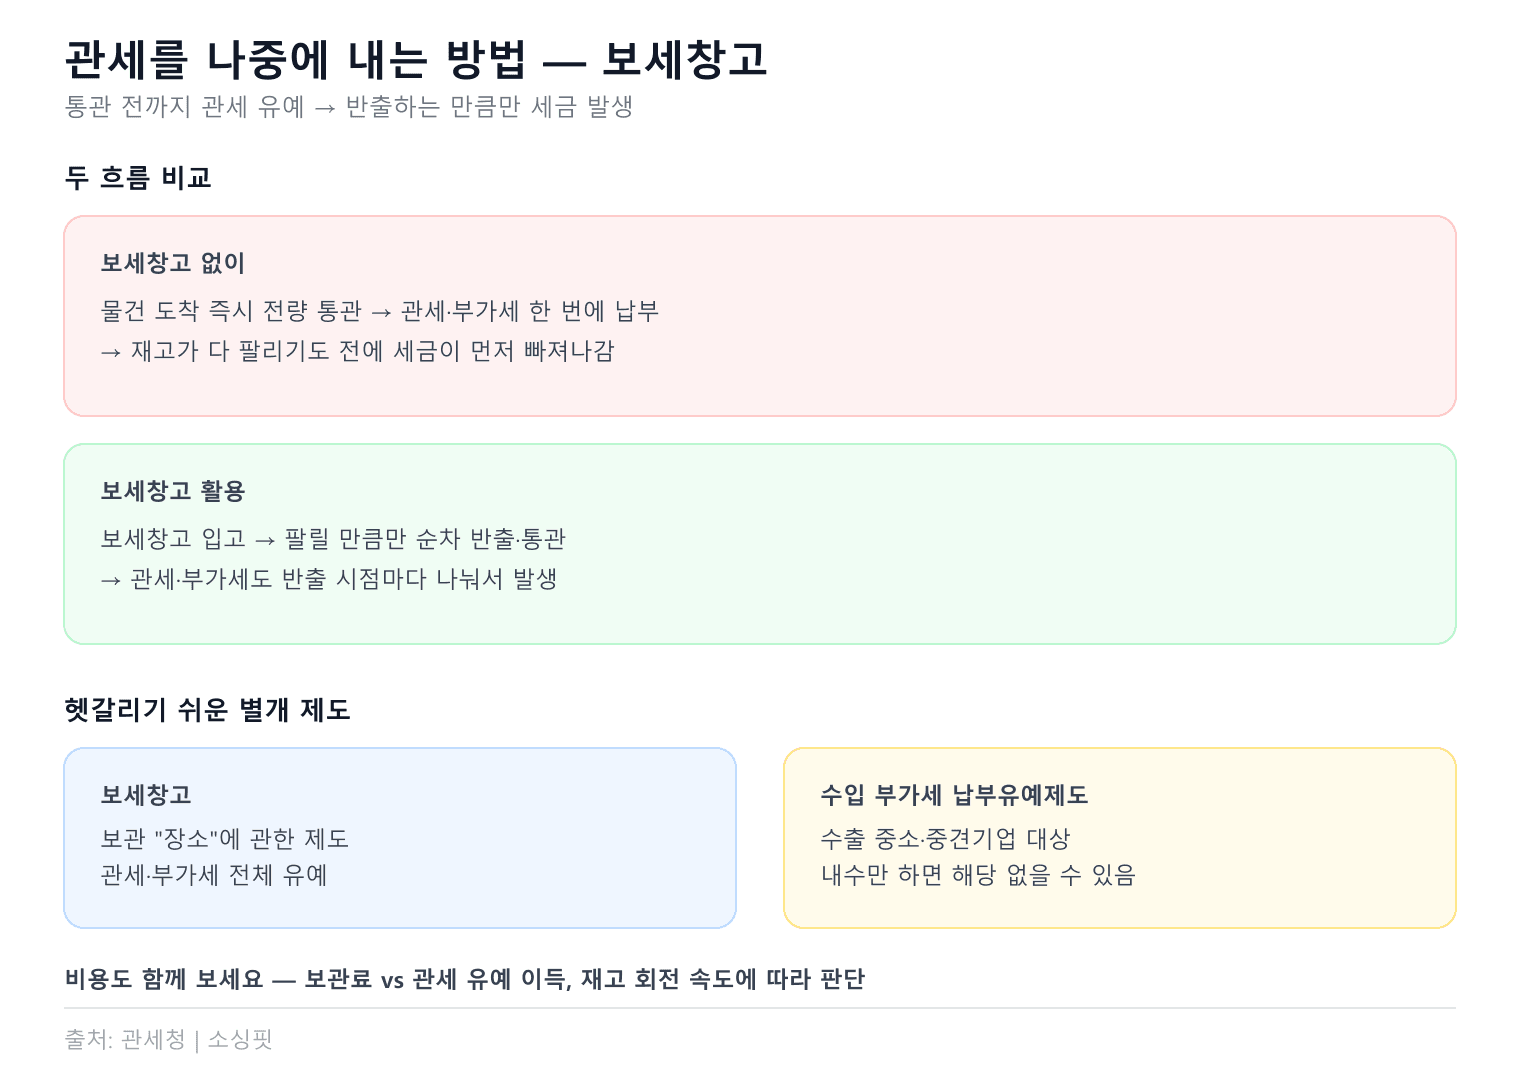
- 보세창고 없이: 물건이 도착하는 즉시 전량 통관 → 관세·부가세를 한 번에 납부 → 재고가 다 팔리기 전에 이미 세금이 다 빠져나간 상태
- 보세창고 활용: 물건을 일단 보세창고에 입고 → 실제로 판매할 만큼만 순차적으로 반출·통관 → 관세·부가세도 반출하는 물량만큼만, 반출 시점에 나눠서 발생
즉 "언제 팔릴지 모르는 재고분"까지 미리 세금을 내는 대신, 실제로 팔려나가는 만큼만 세금을 내는 구조로 바꿀 수 있습니다. 특히 광군제·618처럼 대량으로 미리 사입해두는 시즌에는 이 차이가 꽤 큽니다.
3. 비용도 함께 봐야 합니다
물론 공짜는 아닙니다. 보세창고 이용에는 보관료가 발생하므로, "관세 유예로 아끼는 현금흐름 이익"과 "보관료 비용"을 비교해서 판단해야 합니다. 재고 회전이 빠른 품목이라면 유예 기간이 짧아 보관료 대비 이득이 작을 수 있고, 반대로 시즌성이 강해 장기 보관이 필요한 품목이라면 이득이 클 수 있습니다.
4. 헷갈리기 쉬운 별개 제도 — 수입 부가가치세 납부유예
보세창고와 자주 혼동되는 제도로 수입 부가가치세 납부유예제도가 있습니다. 이름이 비슷해서 같은 걸로 오해하기 쉬운데, 완전히 다른 제도입니다.
- 보세창고: 물건을 보관하는 "장소"에 관한 제도. 관세·부가세 전체가 반출 시점까지 유예
- 수입 부가가치세 납부유예제도: 수출 중소·중견기업을 대상으로, 수입 시 내는 부가가치세를 세무서 부가가치세 정산신고 시점까지 유예해주는 별도 제도
여기서 중요한 건 대상 요건입니다. 이 유예제도는 수출 중소·중견기업을 위한 자금흐름 개선 정책이라, 순수 내수 판매만 하는 구매대행·사입 업체라면 이 제도 자체의 적용 대상이 아닐 수 있습니다(taxnet, siwoncustoms). 본인 사업이 수출 실적이 있는지, 관세사에게 요건을 정확히 확인해보시길 권합니다.
실무 체크리스트
- 이번 발주 물량이 "한 번에 다 팔릴 재고"인지 "시즌 내내 나눠 팔릴 재고"인지 구분했는가
- 보세창고 보관료 견적을 미리 받아, 관세 유예 이득과 비교했는가
- 우리 사업이 수출 실적이 있어 수입 부가세 납부유예제도 대상이 될 수 있는지 확인했는가 (내수만 한다면 해당 없을 가능성 높음)
- 반출 시점을 판매 계획에 맞춰 나눠서 잡을 수 있는 물류 파트너인지 확인했는가
🛠 소싱핏 실무 적용 가이드
소싱핏의 DDP 원가 계산은 "전량을 한 번에 통관한다"는 전제로 관세·부가세를 계산합니다. 보세창고를 활용해 반출을 나눠서 하실 계획이라면, 실제 자금흐름은 이 계산값보다 완만하게 분산된다는 점을 함께 고려하시면 됩니다.
📚 데이터 출처
| 구분 | 내용 | 출처 |
|---|---|---|
| 보세구역·보세창고 정의 | 통관절차 유보한 채 보관 가능한 구역 | 관세청 보세공장 제도 |
| 수입 부가가치세 납부유예제도 | 수출 중소·중견기업 대상, 부가세 정산신고 시까지 유예 | 관세청, siwoncustoms |
본 글은 일반적인 제도 안내이며, 개별 사업의 정확한 적용 여부는 관세사 상담을 통해 확인하시기 바랍니다.
자주 묻는 질문
보세창고를 쓰면 관세를 아예 안 내도 되나요?
아닙니다. 관세가 면제되는 게 아니라 납부 시점이 미뤄지는 것입니다. 물건을 보세창고에 입고해 두면 정식으로 통관(수입신고 수리)해서 국내로 반출할 때 비로소 관세가 부과됩니다. 전량을 한 번에 반출하면 결국 같은 금액을 내야 하고, 실제로 판매될 만큼만 순차적으로 반출하면 그만큼만 나눠서 세금이 발생합니다.
보세창고와 수입 부가가치세 납부유예제도는 같은 제도인가요?
다른 제도입니다. 보세창고는 물건을 보관하는 장소에 관한 제도로 관세·부가세 전체가 반출 시점까지 유예됩니다. 반면 수입 부가가치세 납부유예제도는 수출 중소·중견기업을 대상으로 부가가치세만 세무서 정산신고 시점까지 유예해주는 별도 제도입니다. 순수 내수 판매만 하는 구매대행·사입 업체라면 후자의 적용 대상이 아닐 수 있습니다.
보세창고 이용에는 비용이 얼마나 드나요?
보세창고는 무료가 아니라 보관료가 발생합니다. 정확한 금액은 창고·물량·보관 기간마다 달라지므로, 관세 유예로 얻는 현금흐름 이익과 실제 보관료 견적을 직접 비교해서 판단해야 합니다. 재고 회전이 빠른 품목은 유예 기간이 짧아 이득이 작고, 시즌성이 강해 장기 보관이 필요한 품목은 이득이 클 수 있습니다.
어떤 경우에 보세창고를 쓰는 게 유리한가요?
광군제·618처럼 대량으로 미리 사입해두는 시즌에 유리합니다. 보세창고 없이는 물건이 도착하는 즉시 전량 통관해 관세·부가세를 한 번에 내야 해서, 재고가 다 팔리기 전에 이미 세금이 빠져나간 상태가 됩니다. 보세창고를 활용하면 실제로 팔려나가는 만큼만 세금을 내는 구조로 바꿀 수 있습니다.
Comments
댓글 0
불러오는 중…
로그인 확인 중…